PREVIDÊNCIA - NOVAS ALÍQUOTAS DA PREVIDÊNCIA ENTRAM EM VIGOR EM MARÇO
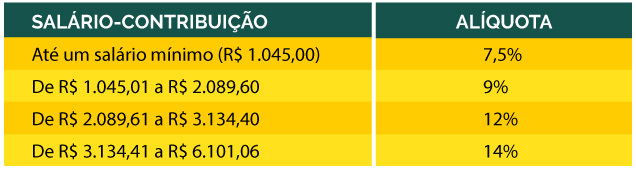
Com a Nova Previdência, entram em vigor, no mês que vem, as alíquotas progressivas que estabelecem que quem ganha mais pagará mais e vice-versa. No Regime Geral de Previdência Social (RGPS), as novas alíquotas valerão para contribuintes empregados, inclusive para empregados domésticos, e para trabalhadores avulsos. Não haverá mudança, contudo, para os trabalhadores autônomos (contribuintes individuais), inclusive, como prestadores de serviços a empresas e para os segurados facultativos.
As alíquotas progressivas incidirão sobre cada faixa de remuneração, de forma semelhante ao cálculo do Imposto de Renda. Quem recebe um salário mínimo por mês, por exemplo, terá alíquota de 7,5%. Já um trabalhador que ganhe exatamente o teto do Regime Geral, também conhecido como o teto do INSS – atualmente R$ 6.101,06 –, pagará uma alíquota efetiva total de 11,69%, resultado da soma das diferentes alíquotas que incidirão sobre cada faixa da remuneração.
Confira as novas alíquotas na tabela abaixo:
Sem alteração
Contribuintes individuais e facultativos continuarão pagando as alíquotas atualmente existentes, cuja alíquota-base é de 20%, para salários de contribuição superiores ao salário mínimo.
Para salários de contribuição igual ao valor do salário mínimo, deverá ser observado:
I – para o contribuinte individual que trabalhe por conta própria, sem relação de trabalho com empresa ou equiparado e o segurado facultativo, o recolhimento poderá ser mediante aplicação de alíquota de 11% sobre o valor do salário mínimo;
II – para o microempreendedor individual e para o segurado facultativo sem renda própria que se dedique exclusivamente ao trabalho doméstico no âmbito de sua residência, desde que pertencente a família de baixa renda inscrita no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico), o recolhimento deverá ser feito mediante a aplicação de alíquota de 5% sobre o valor do salário mínimo;
III – o contribuinte individual que presta serviço a empresa ou equiparado terá retido pela empresa o percentual de 11% sobre o valor recebido pelo serviço prestado e estará obrigado a complementar, diretamente, a contribuição até o valor mínimo mensal do salário de contribuição, quando as remunerações recebidas no mês, por serviços prestados a empresas, forem inferiores ao salário mínimo.
Importante destacar que o segurado, inclusive aquele com deficiência, que contribua mediante aplicação das alíquotas de 11% ou 5% e pretenda contar o respectivo tempo de contribuição para fins da aposentadoria por tempo de contribuição transitória ou para contagem recíproca do tempo correspondente em outro regime, deverá complementar a contribuição mensal sobre a diferença entre o percentual pago e o de 20%, com os devidos acréscimos legais.
Individuais e facultativos
Confira quem se enquadra nas categorias para as quais não haverá alteração de alíquota no RGPS:
Contribuinte individual – Todos aqueles que trabalham por conta própria (de forma autônoma) ou que prestam serviços de natureza eventual a empresas, sem vínculo empregatício. São considerados contribuintes individuais, dentre outros, os sacerdotes, os diretores que recebem remuneração decorrente de atividade em empresa urbana ou rural, os síndicos remunerados, os motoristas de táxi e de aplicativos, os vendedores ambulantes, as diaristas, os pintores, os eletricistas e os associados de cooperativas de trabalho.
Contribuinte facultativo – Todas as pessoas com mais de 16 anos que não possuem renda própria, mas decidem contribuir para a Previdência Social. Donas de casa, síndicos de condomínio não-remunerados, desempregados, presidiários não-remunerados e estudantes bolsistas são alguns exemplos dessa categoria de contribuintes.
RPPS da União
As novas alíquotas valerão também para os servidores públicos vinculados ao Regime Próprio da Previdência Social (RPPS) da União. No RPPS da União, contudo, as alíquotas progressivas não se limitarão ao teto do RGPS, pois haverá novas alíquotas incidindo também sobre as faixas salariais que ultrapassem o teto
Publicado em 21 de fevereiro de 2020.
INFORMATIVOS
-
CNM formaliza pedido de sanção de mudanças na Lei de Licitações
Saiba mais ... -
Sancionada Lei Complementar que prorroga execução dos recursos da Lei Paulo Gustavo
Saiba mais ... -
Dispõe sobre a suspensão de prazos processuais e dá outras providências
Saiba mais ... -
Liberados os recursos das contas bloqueadas do Programa de Apoio aos Sistemas de Ensino para Atendimento à Educação de Jovens e Adultos
Saiba mais ... -
LEI COMPLEMENTAR Nº 202, DE 15 DE DEZEMBRO DE 2023
Saiba mais ... -
Portaria Conjunta STN/SRPC nº 22, de 11 de dezembro de 2023.
Saiba mais ... -
Ministério da Fazenda altera metodologia para cálculo da análise da capacidade de pagamento (Capag)
Saiba mais ... -
Preenchimento dos Questionários do IEG-M 2024 - Dados do Exercício 2023
Saiba mais ... -
Piloto de Testes - Fase III Sistema Audesp - Processo de Seleção
Saiba mais ... -
Preenchimento dos Questionários do IEG-Prev Municipal 2024 - Dados do Exercício 2023
Saiba mais ... -
Reformulação da Fase IV - Publicação Manual
Saiba mais ... -
Tribunal de Contas entra em recesso dia 18 de dezembro; prazos processuais retornam em 22 de janeiro
Saiba mais ... -
CNM alerta para prazos de preenchimento dos sistemas de informação do Suas e execução de recursos Covid-19
Saiba mais ... -
STN publica a 10ª edição do MCASP, mudanças valem a partir de 2024
Saiba mais ... -
Em audiência na Câmara, Ziulkoski destaca impactos decorrentes da queda no repasse do FPM
Saiba mais ...

