PREVIDÊNCIA - NOVAS ALÍQUOTAS DA PREVIDÊNCIA ENTRAM EM VIGOR EM MARÇO
Com a Nova Previdência, entram em vigor, no mês que vem, as alíquotas progressivas que estabelecem que quem ganha mais pagará mais e vice-versa. No Regime Geral de Previdência Social (RGPS), as novas alíquotas valerão para contribuintes empregados, inclusive para empregados domésticos, e para trabalhadores avulsos. Não haverá mudança, contudo, para os trabalhadores autônomos (contribuintes individuais), inclusive, como prestadores de serviços a empresas e para os segurados facultativos.
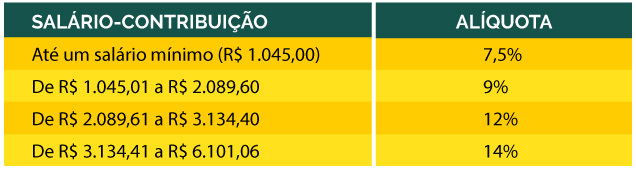
As alíquotas progressivas incidirão sobre cada faixa de remuneração, de forma semelhante ao cálculo do Imposto de Renda. Quem recebe um salário mínimo por mês, por exemplo, terá alíquota de 7,5%. Já um trabalhador que ganhe exatamente o teto do Regime Geral, também conhecido como o teto do INSS – atualmente R$ 6.101,06 –, pagará uma alíquota efetiva total de 11,69%, resultado da soma das diferentes alíquotas que incidirão sobre cada faixa da remuneração.
Confira as novas alíquotas na tabela abaixo:
Sem alteração
Contribuintes individuais e facultativos continuarão pagando as alíquotas atualmente existentes, cuja alíquota-base é de 20%, para salários de contribuição superiores ao salário mínimo.
Para salários de contribuição igual ao valor do salário mínimo, deverá ser observado:
I – para o contribuinte individual que trabalhe por conta própria, sem relação de trabalho com empresa ou equiparado e o segurado facultativo, o recolhimento poderá ser mediante aplicação de alíquota de 11% sobre o valor do salário mínimo;
II – para o microempreendedor individual e para o segurado facultativo sem renda própria que se dedique exclusivamente ao trabalho doméstico no âmbito de sua residência, desde que pertencente a família de baixa renda inscrita no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico), o recolhimento deverá ser feito mediante a aplicação de alíquota de 5% sobre o valor do salário mínimo;
III – o contribuinte individual que presta serviço a empresa ou equiparado terá retido pela empresa o percentual de 11% sobre o valor recebido pelo serviço prestado e estará obrigado a complementar, diretamente, a contribuição até o valor mínimo mensal do salário de contribuição, quando as remunerações recebidas no mês, por serviços prestados a empresas, forem inferiores ao salário mínimo.
Importante destacar que o segurado, inclusive aquele com deficiência, que contribua mediante aplicação das alíquotas de 11% ou 5% e pretenda contar o respectivo tempo de contribuição para fins da aposentadoria por tempo de contribuição transitória ou para contagem recíproca do tempo correspondente em outro regime, deverá complementar a contribuição mensal sobre a diferença entre o percentual pago e o de 20%, com os devidos acréscimos legais.
Individuais e facultativos
Confira quem se enquadra nas categorias para as quais não haverá alteração de alíquota no RGPS:
Contribuinte individual – Todos aqueles que trabalham por conta própria (de forma autônoma) ou que prestam serviços de natureza eventual a empresas, sem vínculo empregatício. São considerados contribuintes individuais, dentre outros, os sacerdotes, os diretores que recebem remuneração decorrente de atividade em empresa urbana ou rural, os síndicos remunerados, os motoristas de táxi e de aplicativos, os vendedores ambulantes, as diaristas, os pintores, os eletricistas e os associados de cooperativas de trabalho.
Contribuinte facultativo – Todas as pessoas com mais de 16 anos que não possuem renda própria, mas decidem contribuir para a Previdência Social. Donas de casa, síndicos de condomínio não-remunerados, desempregados, presidiários não-remunerados e estudantes bolsistas são alguns exemplos dessa categoria de contribuintes.
RPPS da União
As novas alíquotas valerão também para os servidores públicos vinculados ao Regime Próprio da Previdência Social (RPPS) da União. No RPPS da União, contudo, as alíquotas progressivas não se limitarão ao teto do RGPS, pois haverá novas alíquotas incidindo também sobre as faixas salariais que ultrapassem o teto
Publicado em 21 de fevereiro de 2020.
INFORMATIVOS
-
CNM - CAPITAÇÃO PONDERADA: COMPONENTE DE FINANCIAMENTO DA ATENÇÃO PRIMÁRIA À SAÚDE TEM PRAZO PRORROGADO
Saiba mais ... -
CNM - STN COLOCA PCASP 2021 E A 11ª EDIÇÃO DO MANUAL DE DEMONSTRATIVOS FISCAIS EM AUDIÊNCIA PÚBLICA
Saiba mais ... -
CNM - CNM ESTIMA VALORES DE AUXÍLIO FEDERATIVO EMERGENCIAL POR MUNICÍPIO; ACESSE A TABELA
Saiba mais ... -
CNM - DECLARAÇÕES ANUAIS: MAIS DE 3100 MUNICÍPIOS NÃO ENVIARAM DADOS; PRAZO TERMINA DIA 30 DE ABRIL
Saiba mais ... -
AUDESP - DRPA – DEMONSTRATIVO DE RECEITAS PREVISTAS E ARRECADADAS – RPPS – EXCLUSÃO PARA NOVA REMESSA/ORIENTAÇÕES
Saiba mais ... -
CNM - PORTARIA ORIENTA MUNICÍPIOS NA EXECUÇÃO DE PROGRAMAS DA ASSISTÊNCIA SOCIAL DURANTE A PANDEMIA
Saiba mais ... -
TCESP - COMUNICADO SDG Nº 18/2020
Saiba mais ... -
FNDE - FNDE PROMOVE WEBINAR PARA ESCLARECER DÚVIDAS DE GESTORES DA EDUCAÇÃO
Saiba mais ... -
CNM - CONTABILIDADE: CNM ESCLARECE CRÉDITOS ADICIONAIS, AÇÃO ORÇAMENTÁRIA E FONTE FINANCEIRA PARA COVID-19
Saiba mais ... -
TCESP - TCESP ORIENTA CONSELHOS DE SAÚDE A FISCALIZAR AÇÕES NO COMBATE AO CORONAVÍRUS
Saiba mais ... -
PREVIDÊNCIA - PORTARIA ESTABELECE MAIOR PROFISSIONALIZAÇÃO DE DIRIGENTES E CONSELHEIROS DE RPPS
Saiba mais ... -
AUDESP - ESQUEMA GRÁFICO - CÓDIGO DE APLICAÇÃO
Saiba mais ... -
TCESP - NOTA TÉCNICA SDG Nº155 - ORIENTAÇÕES À FISCALIZAÇÃO – CRISE CORONAVÍRUS – COVID 19
Saiba mais ... -
TCESP - ORIENTAÇÕES COM O OBJETIVO DE ASSEGURAR A BOA APLICAÇÃO DOS RECURSOS PÚBLICOS, ZELANDO PELA QUALIDADE DAS DESPESAS E DOS INVESTIMENTOS.
Saiba mais ... -
AUDESP - DEFINIÇÃO DOS TERMOS UTILIZADOS NO DREI – DEMONSTRATIVO DA RENTABILIDADE E EVOLUÇÃO DA CARTEIRA DE INVESTIMENTOS – RPPS (MUNICIPAIS)
Saiba mais ...

